業種別動向:サービス業と建設業が顕著な増加
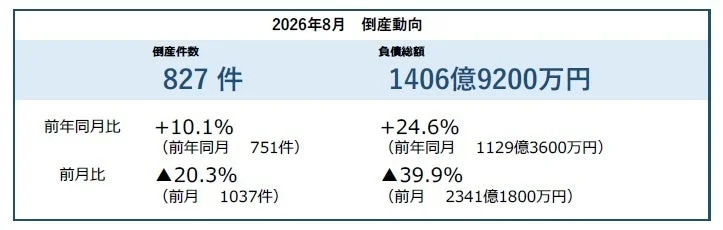
業種別に見ると、主要7業種中4業種で前年を上回りました。特に『サービス業』は223件(前年同月比21.2%増)で最も多く、『建設業』が182件(同18.2%増)、『小売業』が178件(同9.9%増)と続きます。構成比では『サービス業』が27.0%、『建設業』が22.0%を占め、これら2業種で全体の約半分を占める状況です。
サービス業では「医療」(19件、前年同月7件)や「専門サービス」(47件、前年同月40件)の増加が目立ちました。建設業では「職別工事」(86件、前年同月67件)が大きく増加しています。

地域別動向:西日本を中心に増加
地域別では、9地域中4地域で前年を上回りました。『近畿』は229件(前年同月比25.8%増)で3カ月連続の増加となり、8月としては直近15年で最多を記録しました。特に大阪(110件)と和歌山(21件)の増加が地域全体を押し上げています。
増加率が最も高かったのは『九州』の81件(同37.3%増)で、次いで『中部』が118件(同34.1%増)と高い伸びを示しました。中部では愛知(70件)と三重(13件)の増加が目立ちます。47都道府県中17都府県で前年を上回り、西日本を中心に大幅な増加が見られます。

倒産主因と態様:不況型倒産が8割を占める
倒産主因では「販売不振」が659件(前年同月比8.7%増)で最も多く、3カ月連続で前年を上回りました。販売不振、輸出不振、売掛金回収難、不良債権の累積、業界不振を含む『不況型倒産』は667件(同7.4%増)となり、全体の8割を占めています。また、「経営者の病気、死亡」は30件(同66.7%増)と大幅に増加しました。

倒産態様では、『清算型』倒産が807件(前年同月比9.9%増)と全体の97.6%を占め、そのうち「破産」が775件(同9.5%増)で3カ月連続で前年を上回っています。
企業規模と業歴:中小零細企業と新興企業の増加
負債額規模別では、「5000万円未満」の倒産が525件(前年同月比12.9%増)で、8月としては2000年以降で最多となりました。一方で、「100億円以上」の大型倒産も4件発生しています。資本金規模では、『個人+1000万円未満』の倒産が602件(同6.9%増)で全体の72.8%を占め、こちらも8月としては2000年以降で最多です。

業歴10年未満の『新興企業』の倒産は252件(前年同月比20.6%増)となり、構成比は今年初めて30.0%を超えました。サービス業(86件)、小売業(64件)での増加が目立ちます。

背景要因:物価高、人手不足、金利上昇が重荷に
個別の要因では、「物価高倒産」が85件と9カ月連続で前年を上回りました。「人手不足倒産」は47件、「後継者難倒産」は50件、「ゼロゼロ(コロナ)融資後倒産」は47件と、それぞれ前年を上回るか、高い水準で推移しています。
資源高や円安を背景とした輸入物価の上昇が企業収益を圧迫しており、価格転嫁率は39.9%と、前回調査から2.2ポイント低下しています。仕入価格の上昇スピードが速く、十分な価格転嫁が難しい状況が浮き彫りになりました。
また、中東情勢悪化や「中東発インフレ」への懸念が高まり、日本銀行による政策金利の引き上げ観測や財政悪化懸念から長期金利も上昇。9月1日には30年ぶりに3%の高水準を記録し、企業からは金利負担の増加を指摘する声も聞かれています。
今後の見通し:インフレ経済下での対応が鍵
今後もさまざまなコスト上昇が見込まれるインフレ経済のなかで、企業は価格転嫁による収益力の維持・拡大といった対応力が事業継続の前提となると考えられます。現在の倒産ペースが続けば、2026年の企業倒産は2年連続で1万件を超える見込みです。
より詳細な情報は、帝国データバンクのウェブサイトで公開されています。