調査の背景
近年、国際サステナビリティ基準審議会(ISSB)や欧州の企業サステナビリティ報告指令(CSRD)など、世界的に情報開示規制が強化されています。日本国内でも、サステナビリティ基準委員会(SSBJ)による開示基準の策定が進み、2027年3月期から時価総額に応じて段階的に有価証券報告書での義務化が適用される予定です。
このような状況を踏まえ、本調査は国内企業におけるESG責任体制や情報開示の実態、ESGデータの収集・管理方法、さらにはSSBJやCSRDへの対応進捗とシステム導入を巡る実務課題を明らかにすることを目的として実施されました。
主な調査結果
1. ESG情報開示は定着し、焦点は「開示品質向上」へ
ESG情報の開示はすでに企業活動に定着しており、役員クラスがESG責任者を担う割合は75.6%と高水準で安定しています。ESGレポートなどの作成・開示企業は72.6%に達しており、今後の企業の焦点は「開示の有無」から、SSBJなど制度適用を見据えた「開示の網羅性、正確性、および監査・保証に対応できる品質の向上」へと移行しています。
2. データ管理のシステム化と実務課題
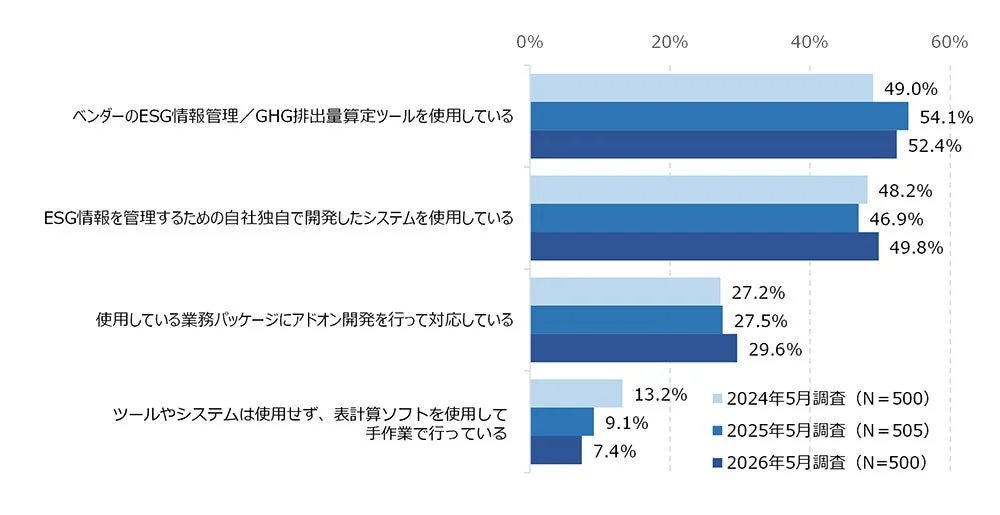
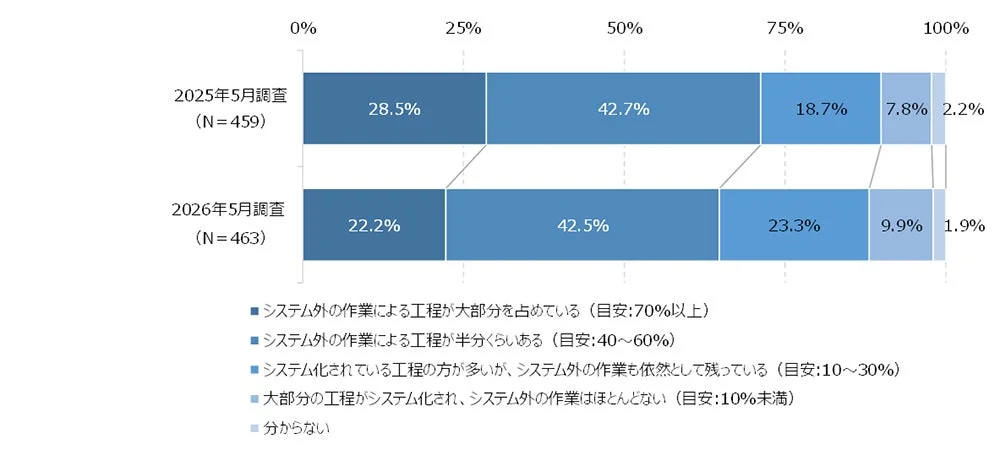
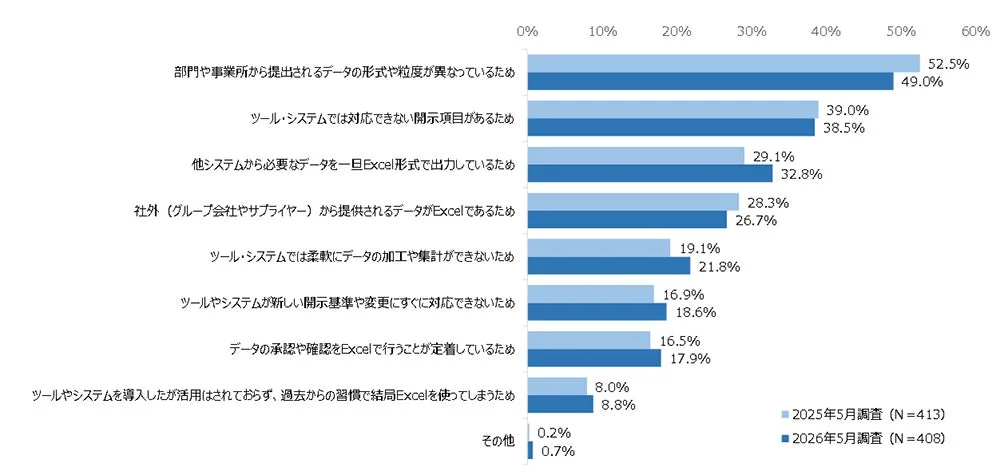
ESG情報管理/GHG排出量算定ツールを導入している企業は52.4%と半数を超えています。しかし、導入済み企業であっても、データの収集・加工・確認などの実務プロセスにおいて、64.7%が「表計算ソフトウエアなどを使ったシステム外の作業が半分以上を占める」と回答しています。システム外作業が発生する最大の要因は「部門や事業所から提出されるデータの形式や粒度の不統一(49.0%)」であり、システム導入そのものよりも実務に即したプロセスの標準化とシステム連携が課題となっています。
3. SSBJ適用の具体化と内部統制の本格化
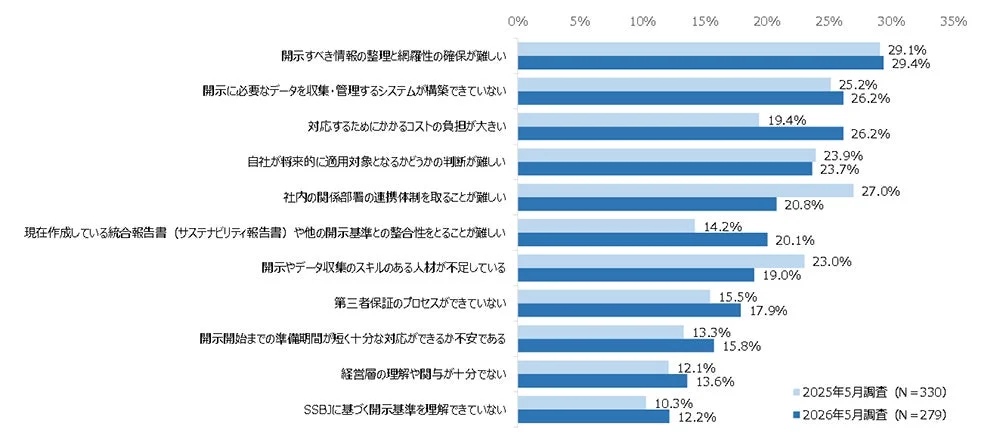
SSBJの適用が進んでいる企業ほど専用ツールの導入が進んでおり(73.5%)、社内だけでなくグループ会社やサプライヤーを巻き込んだ管理体制の成熟度が高まっています。一方で、SSBJ対応が具体化するにつれて、「対応コストの負担が大きい(26.2%)」や「現在作成している統合報告書(サステナビリティ報告書)や他の開示基準との整合性をとることが難しい(20.1%)」など、実務負担が顕在化しています。また、データへの信頼性を担保するための内部統制の構築や承認フローの設計、第三者機関による保証の重要性が高まっています。
「2026年 ESG企業動向調査」結果サマリー
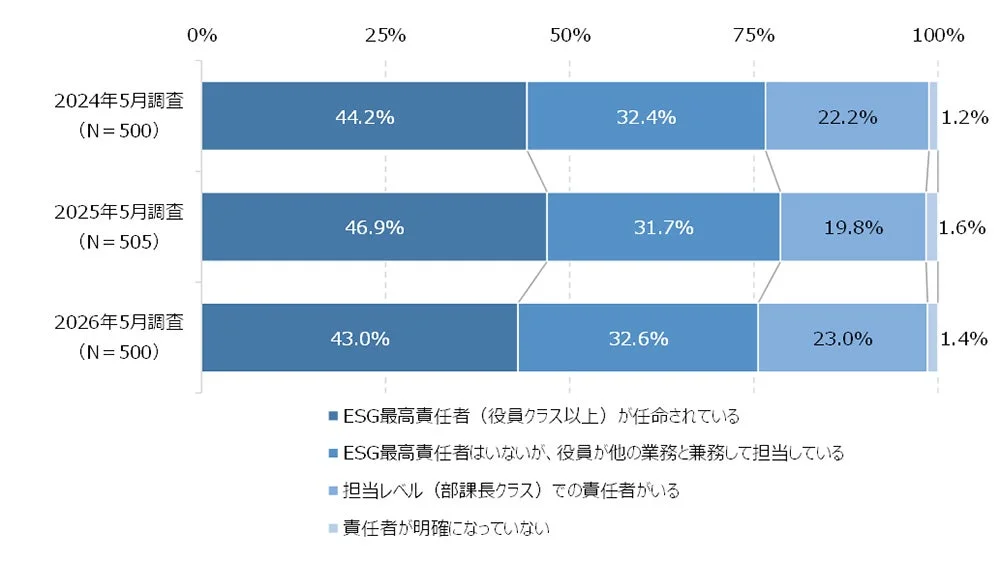
1. ESG責任者の任命
役員層が責任を担う企業は75.6%(内訳:最高責任者43.0%、役員兼務32.6%)と高い水準で定着しています。一方、前年比で専任役員は微減し、部課長クラスの責任者が23.0%へ上昇しており、体制整備が進む一方で実務部門中心の運用も依然として見られます。
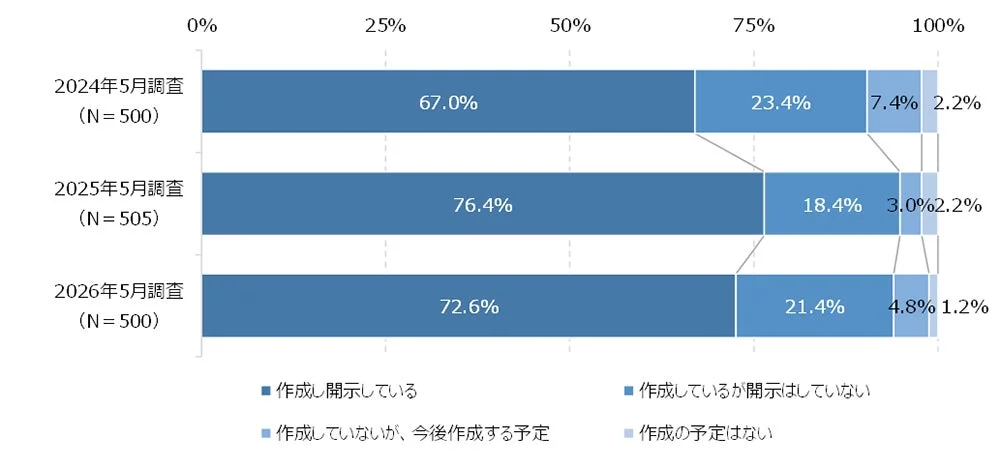
2. ESGレポートの作成・情報開示状況
2026年の開示率は72.6%と高い水準を維持しています。未開示を含むレポート作成率は94.0%に達し、未作成企業はわずか6.0%です。開示の実務は定着しており、今後の焦点は作成の有無から開示内容の充実や品質向上へ移っています。
3. ESG情報管理の方法
ツールやシステムの利用が52.4%と半数を超える一方、自社開発システム(49.8%)や業務パッケージへのアドオン開発対応(29.6%)が上昇し、既存環境との併用が進んでいます。手作業からのシステム移行は順調ですが、複数ツールやシステムの併用が多く、単一の仕組みで業務を完結できていない企業が多いのが実態です。
4. ESG情報管理における課題
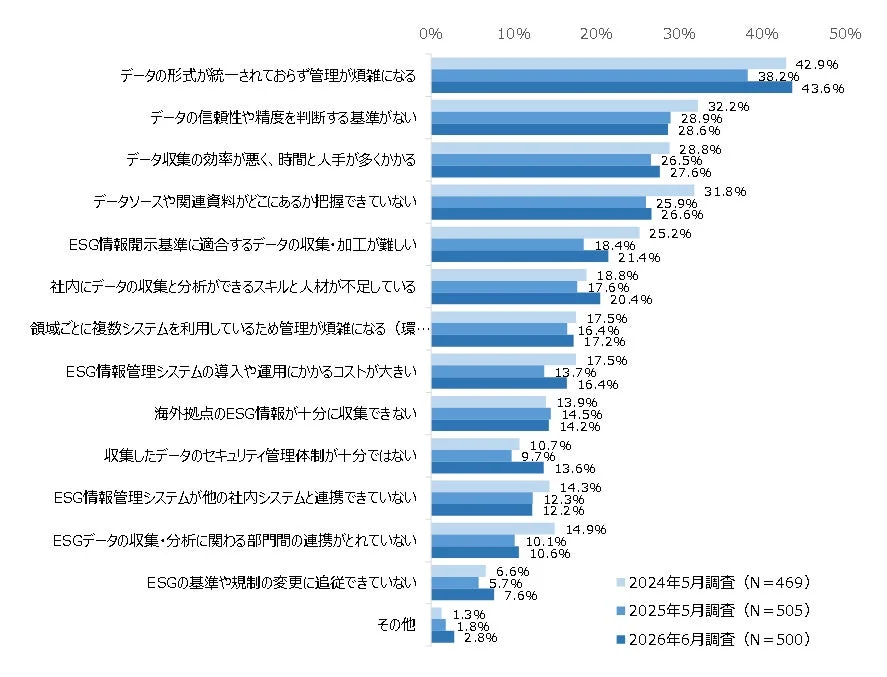
最大の課題は「データ形式の不統一・管理の煩雑さ」(43.6%)となり、前年より上昇しました。システム化が進む一方で、形式や粒度の違いが壁となっています。次いでデータの「信頼性基準の不足」(28.6%)や「収集の効率不足」(27.6%)が続き、データの標準化や品質管理、プロセス整備が引き続き急務となっています。
5. ESGデータ収集におけるシステム外作業の発生状況
「システム外作業が大部分を占める」という回答は22.2%に減少したものの、「半分くらいある」が42.5%と依然として多数を占めています。「ほとんどない」は9.9%にとどまり、ツール導入済みの企業でもデータ収集・加工などの実務がシステム外に残存しています。作業のシステム内完結が大きな課題となっています。
システム外作業の発生理由は「拠点間のデータ形式・粒度の不統一」(49.0%)で、データの標準化が最大の課題です。次いで「ツールの開示項目への対応不足」(38.5%)や「他システムとの連携不足による表計算ソフトウエア出力」(32.8%)が続き、機能面やシステム連携の不足が表計算ソフトウエアへの依存を招いています。
6. SSBJへの対応状況
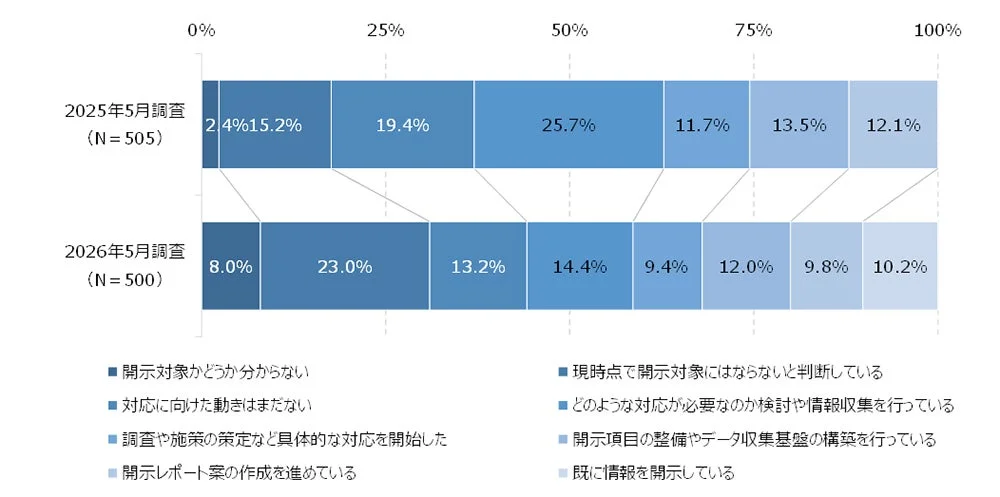
SSBJへの関心が高まる中、「開示対象か不明」(8.0%)や「非対象と判断」(23.0%)が上昇しました。単なる情報収集段階の企業が減少する一方、自社が将来的に開示対象となるかの実質的な適用判断を行う企業が増加しています。
具体的な対応段階(施策策定や基盤構築など)を進める企業は一定数にとどまるものの、既存のレポートなどでSSBJを意識した情報を先行開示している企業が10.2%に達しており、正式適用に向けた準備が二極化しています。
最大の課題は「開示情報の整理と網羅性の確保」(29.4%)です。検討から実装段階へ進むにつれ、「システム未構築」(26.2%)や「コスト負担」(26.2%)、既存レポートなど「他基準との整合性の難しさ」(20.1%)といった回答が前年から大きく上昇しています。「社内連携」や「人材不足」といった組織面の課題は改善傾向にある一方、システム整備やコスト、開示実務にかかる負担がより顕在化しています。
調査概要
-
調査名: 2026年 ESG企業動向調査
-
調査期間: 2026年5月29日(金)~6月2日(火)
-
調査対象: 年商500億円以上の国内企業勤務者で、係長・主任職相当以上の役職者、かつ社内のESG取り組み状況を把握しており、関連業務に関与している者
-
調査方法: 電通総研マーケティング部門によるWebアンケート
-
有効回答数: 500社
関連情報
-
ISSB(International Sustainability Standards Board:国際サステナビリティ基準審議会): https://www.ifrs.org/groups/international-sustainability-standards-board/
-
CSRD(Corporate Sustainability Reporting Directive:企業サステナビリティ報告指令): https://finance.ec.europa.eu/financial-markets/company-reporting-and-auditing/company-reporting/corporate-sustainability-reporting_en
-
SSBJ(Sustainability Standards Board of Japan:サステナビリティ基準委員会): https://www.ssb-j.jp/jp/list-ssbj_2.html
-
GRIスタンダード日本語訳: https://www.globalreporting.org/how-to-use-the-gri-standards/gri-standards-japanese-translations/
-
ESG情報開示ソリューション「STRAVIS」について: https://gms.dentsusoken.com/stravis/lp/esg/
-
電通総研、デンソーのサステナビリティデータ収集基盤として「STRAVIS(ストラビス)」を提供: https://www.dentsusoken.com/news/release/2026/0901.html
-
電通総研、三菱商事のサステナビリティ調査を連結会計ソリューション「STRAVIS(ストラビス)」で実現: https://www.dentsusoken.com/news/topics/2024/0827.html
-
電通総研について: https://www.dentsusoken.com
電通総研は「HUMANOLOGY for the future~人とテクノロジーで、その先をつくる。~」という企業ビジョンの下、今後も企業・社会全体の課題解決を支援し、より良い社会への進化を目指していくとしています。