再建の結論:計画を継続して実行する力が財務安定を生む
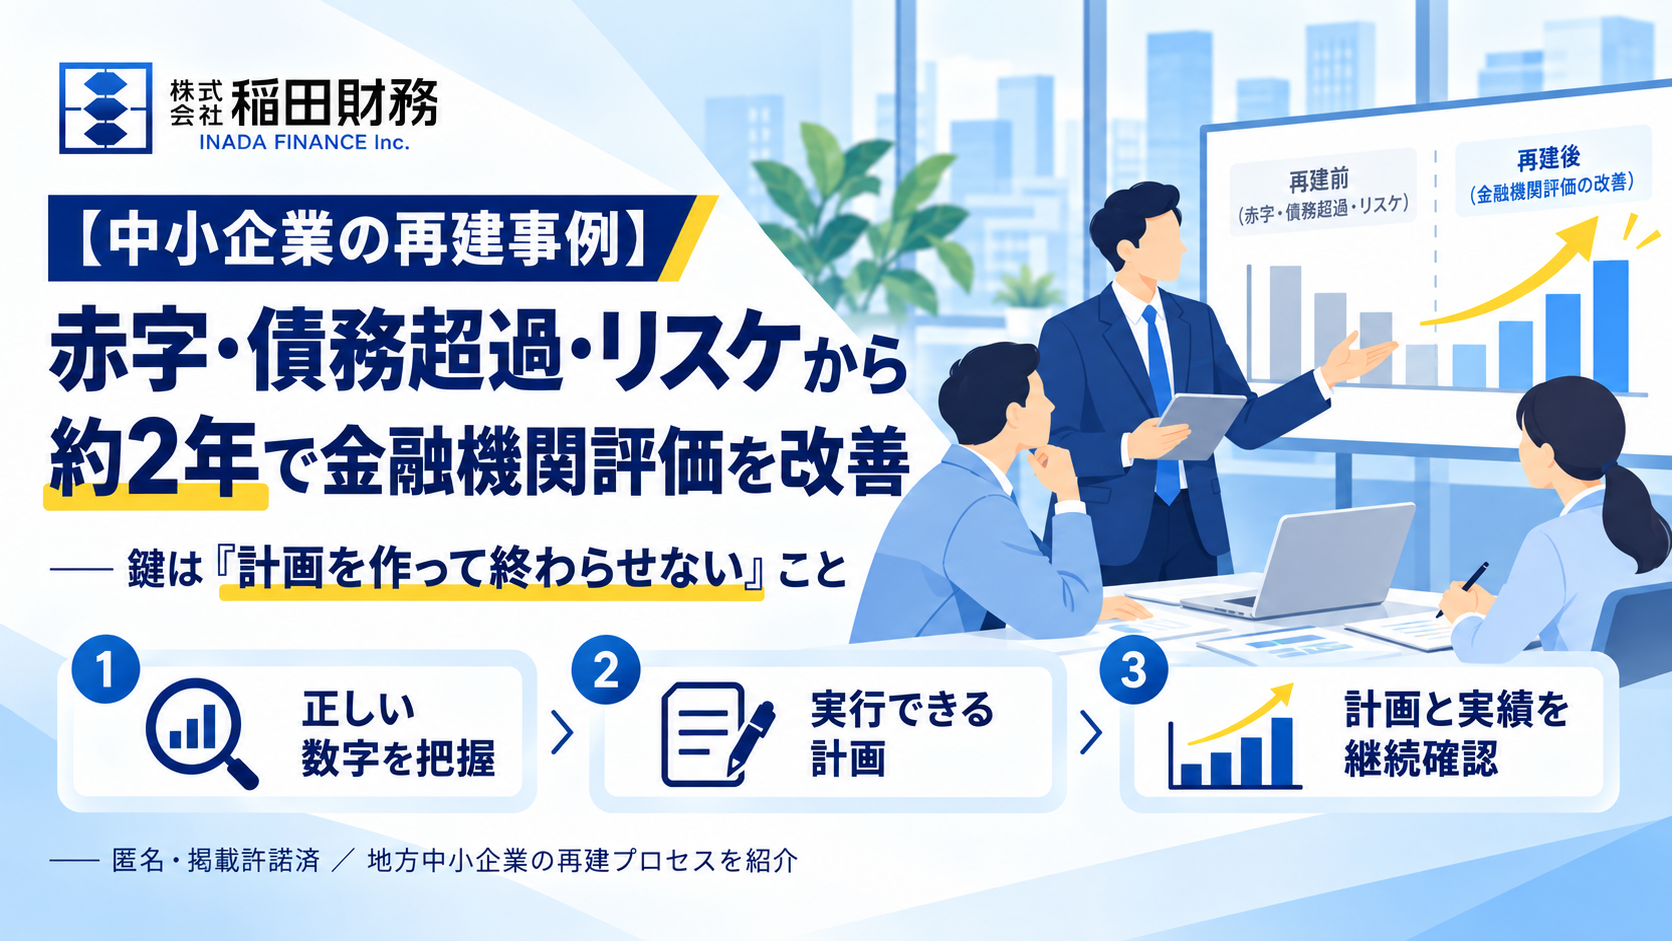
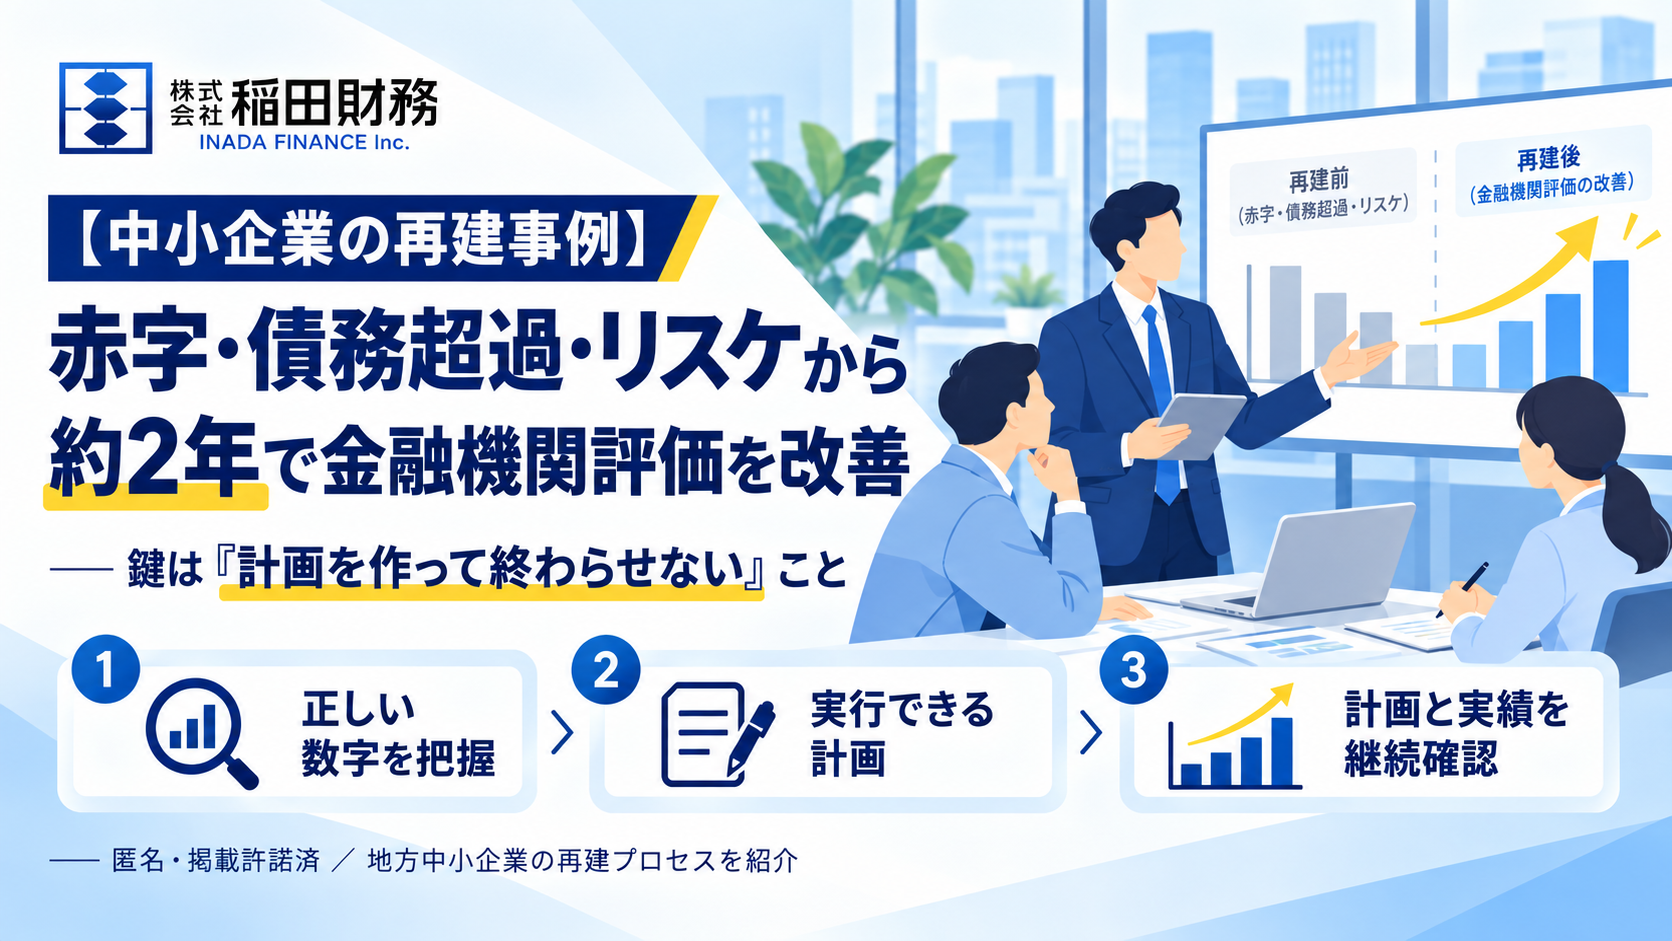
赤字と債務超過に陥り、金融機関への返済もリスケジュールしていた企業が、約2年の取り組みを経て財務状態を安定させ、金融機関からの評価が前向きへ転じた。再建を成功に導くには「計画を作って終わらせる」のではなく、計画を現状と結actual、実行を継続的に監視することが不可欠である。
稲田裕代表は、再建の現場で最も重視すべきは数字の正確性と実行可能性の両立だと語る。会計処理を整理し、売上・原価・人件費・借入金・資金繰りなどを把握して現在地を正確に把握することが第一歩だった。
実践プロセス:現状把握から金融機関と共有可能な改善計画へ
最初の着手は売上拡大や新規資金調達ではなく、財務状態の正確な把握だった。経営改善計画の策定には国の枠組みを活用し、今後の売上計画・利益計画・資金繰り・返済計画を整理。そのうえで金融機関と共有できる形へと落とし込んだ。
重要なのは「作るだけで終わらせない」こと。計画策定後も月2回のモニタリングを実施し、計画と実績を比較しながら状況を逐次修正した。具体的には以下を定期確認した。
- 売上が計画通り進んでいるか
- 原価・固定費に想定外の増加がないか
- 現預金の増減はどうか
- 今後の返済に無理はないか
- 計画からズレた場合の修正方針
この継続的なチェックと修正を繰り返すことで、財務改善の確度を高めていった。
成果と今後の視点:2年で前向きな評価へ、再発防止の仕組みづくりを継続
再建支援は約1年半の計画策定を経て、その後もモニタリングを継続。支援開始から約2年が経過した時点で、業績・財務状況・改善計画の進捗について金融機関から前向きな評価を得られる状態に至った。
稲田財務は本事例の要点を次の3点に整理している。
1.正しい数字を把握する
会計処理が乱れていると経営判断を誤る。現在地を正確に把握できる状態を最初に回復させることが、再建の出発点である。
2.実行可能な改善計画をつくる
理想の数字を並べるのではなく、実際の売上・原価・人員・返済能力を前提に、実現可能な計画に落とし込む。
3.計画と実績を継続的に比較する
計画を作るだけでは改善は起きない。毎月実績を確認し、ズレの原因を分析して修正を加える。この循環が経営改善の信頼性を高める。
「赤字や債務超過だからといって再建を諦める必要はない。ただし、計画を作るだけでは会社は動かない。正しい現在地を把握し、実行可能な計画をつくり、数字を継続して見続けることが重要だ」と稲田代表は述べる。
この事例は、特別な裏技ではなく、財務状況の正確な把握と実行の積み重ねが再建の第一歩であることを示している。
会社概要
株式会社稲田財務
所在地:東京都大田区中馬込3-23-14-109
代表者:稲田裕
事業内容:中小企業向け財務コンサルティング
無料診断「3分財務チェック」:https://inada-finance-health-check.vercel.app/
会社詳細:https://inadazaimu.jp/
お問い合わせ:info-ifl@inadazaimu.jp
出典・補足
– 本事例は実際の支援事例を匿名化して掲載しています。
– 経営状況、支援内容、期間は実際の支援内容に基づく。
– 「経営改善計画策定支援事業」は公的制度である。
出典:【中小企業の再建事例】赤字・債務超過・リスケから約2年で金融機関評価を改善—鍵は「計画を作って終わらせない」こと/株式会社稲田財務/2026年10月27日