結論:人件費高騰局面を生き抜くには“利益と現金を残す”ための数字設計が不可欠
最低賃金の引き上げが進むなか、賃上げそのものを避ける発想は推奨されない。重要なのは、賃上げ後も利益とキャッシュを確保できるかを事前に数字で検証することだ。これにより、短期の人件費増を長期の企業価値へ転換する道筋を見える化できる。
本稿の結論は、企業が直面する外部環境に対して、財務基盤を崩さず賃上げを継続するための判断基準を整えることだ。稲田財務代表の指摘に沿い、具体的な計算フローを提示する。
3つの数字で把握する「賃上げ後の実務影響」—具体的な指標と意味
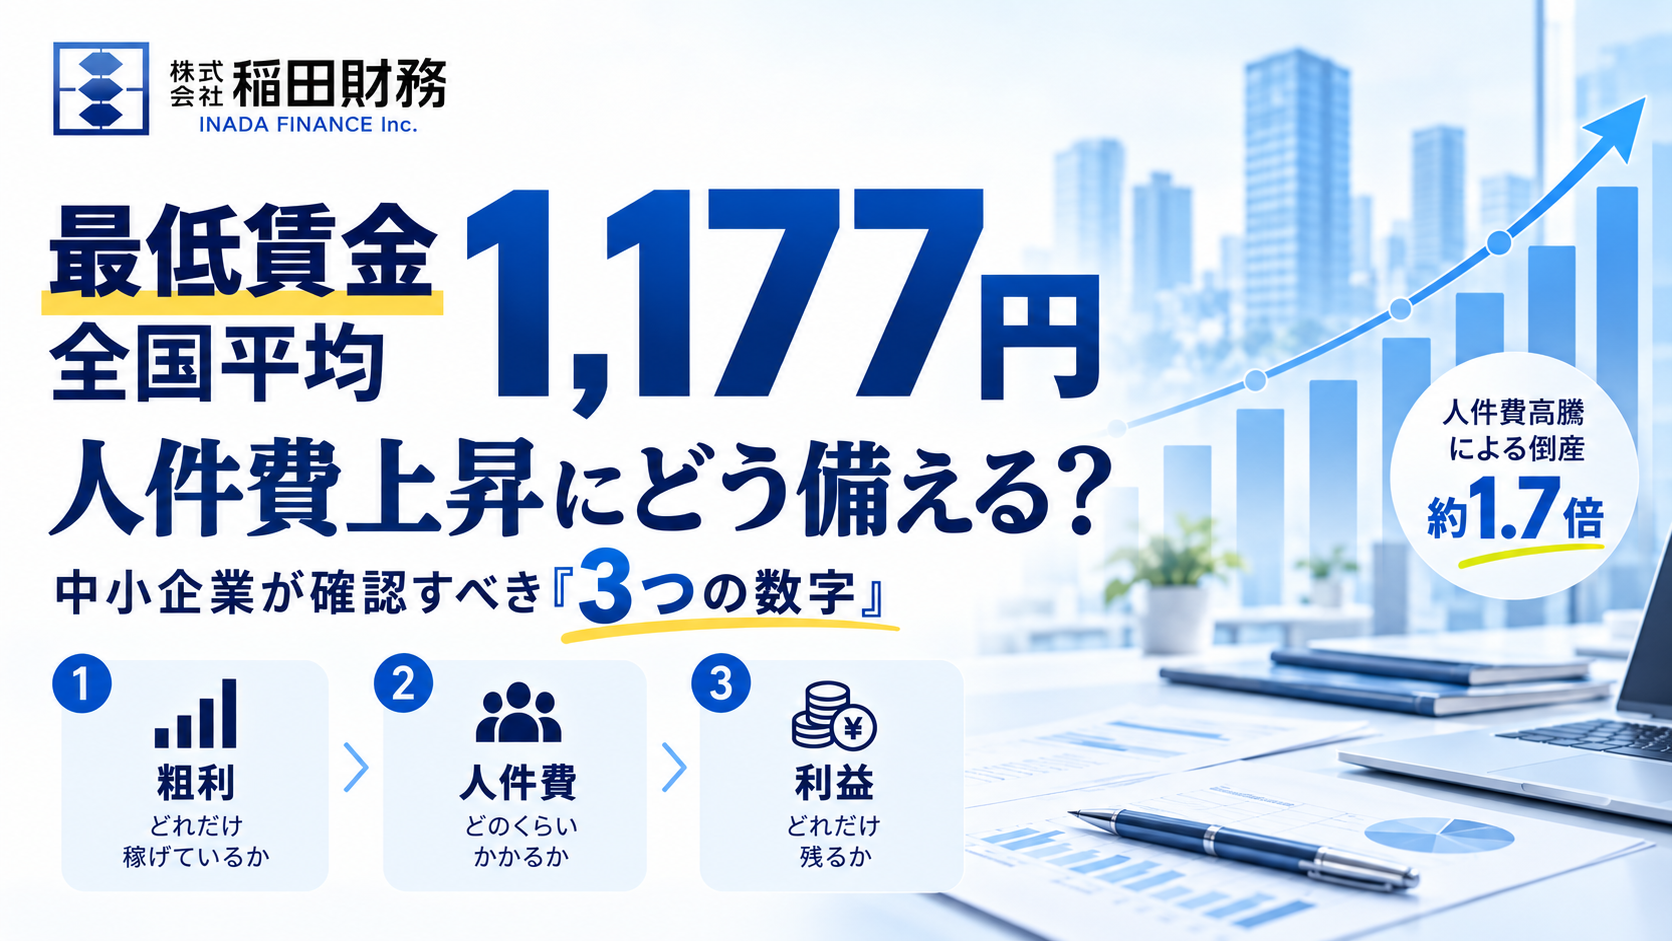
- 1. 人件費の粗利比率(労働分配率) – 人件費が自社の粗利に対してどれくらいの負担を占めているかを把握する。労働分配率が高い状態では、賃上げによる同額の人件費増が利益を急速に圧迫する。自社の粗利に対する人件費の比率を把握することで、賃上げの「許容範囲」を見極められる。
- 2. 人件費増加分の粗利吸収可能性(価格転嫁と粗利率) – 賃上げ分をどこで回収するかを検討する。価格を引き上げるのか、仕入れや外注費を見直すのか、生産性を高めるのか、販売数量を増やすのか。人件費の増加があっても、必要な粗利を確保できる収益構造を確認することが肝要だ。
- 3. 賃上げ後の利益とキャッシュ残高 – 年間でどれだけ人件費が増え、賃上げ後に営業利益がいくら残るかを把握する。最低賃金対象の増加分だけでなく、社会保険料の事業主負担や賃金バランス調整を含めた総額で検討する。借入返済・税金・設備投資などの支出を踏まえ、手元資金がどの程度残るかまで計算する。
この3点は、賃上げを「回避」する話ではなく、賃上げを継続可能にするための設計である。賃上げが必要な局面であっても、財務の見える化を通じて継続性を担保できるかが企業の生命線になる。
実務への落とし込み:3つの数字を使った具体的打ち手と示唆
- 現状の財務構造を俯瞰する – 自社が生み出した粗利のうち、どれだけを人件費に使っているのかを定量的に把握する。労働分配率の高さが継続的な賃上げの障壁になっていないかを確認する。
- 賃上げ分の回収設計を事前に作る – いくら値上げすれば賃上げ分を吸収できるのか、あるいはどのコスト項目を見直すべきか、具体的な金額レベルで算出する。
- キャッシュの継続性を検証する – 賃上げ後の営業利益と現金残高の両方を確認する。年間での人件費増加額と、残る利益・現預金の規模をセットで評価する。これにより、外部環境が変化しても賃金を支払い続けられる体制かを判断できる。
これらの手順は、最低賃金引き上げの影響を「避ける」ための条件設定ではなく、企業が継続的に賃上げを実施できる体質を作るための設計である。数字で自社の現在地を確認したうえで、価格設定、人員配置、生産性向上、販路の見直しといった次の打ち手を検討することが重要だ。
会社概要
株式会社稲田財務(東京都大田区/代表:稲田裕/事業:中小企業向け財務コンサルティング)。
決算書を使わず約3分で自社の財務状態を確認できる無料診断「3分財務チェック」:https://inada-finance-health-check.vercel.app/
会社詳細:https://inadazaimu.jp/
お問い合わせ:info-ifl@inadazaimu.jp
取材のお問い合わせ
本件に関する取材・インタビューを受け付けています。代表・稲田裕への取材、業種・企業規模に応じた人件費上昇の見方について情報提供が可能です(連絡先は上記お問い合わせ先)。
出典
- 2026年度地域別最低賃金:全国加重平均1,177円、前年度比56円引き上げ。厚生労働省「地域別最低賃金」関連資料
- 2026年度上半期「人手不足」倒産240件、うち「人件費高騰」130件・前年同期比75.6%増、資本金1,000万円未満66.2%。東京商工リサーチ「2026年度上半期『人手不足』倒産」2026年10月5日。
出典:【最低賃金、全国平均1,177円】人件費高騰による倒産が約1.7倍—中小企業が今、確認すべき「3つの数字」/株式会社稲田財務/2026年11月2日