株式会社セールスフォース・ジャパン(以下、Salesforce)は、日本・米国・英国・ドイツ・フランスの5カ国の財務責任者865名を対象とした調査「CFO Priorities Report」を発表しました。回答者には日本の181人が含まれます。内容は、2026年9月9日に米国で発表されたものをもとに、一部を日本向けに再編集したものです。レポートは、CFOの役割が過渡期にあることを示しています。財務管理という本来の業務に加え、AIが2つの形で仕事に加わりました。1つはAIやAIエージェントを財務業務を改善するツールとして使いこなすこと、もう1つは社内に展開されるAIの投資対効果(ROI)を見極めることです。日本市場については、グローバルとは異なる傾向も確認されています。
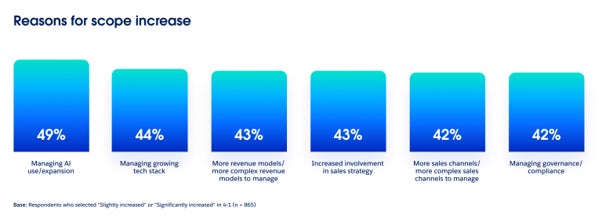
役割拡大の最大要因は「AIの利用や展開の管理」
財務責任者の74%が、過去1年間で自身の役割の範囲が拡大したと回答しました。理由として最も多かったのは「AIの利用や展開の管理」で、収益の複雑性を含む他のあらゆる要因を上回っています。日本でも70%が役割の範囲が拡大したと答えており、要因には「AIの利用や展開の管理」のほか、営業戦略への関与拡大、収益モデルや販売チャネルの複雑化などが挙がりました。
また、財務責任者の半数が、自社のAI戦略における主要な意思決定者になっていると回答しています。企業がAIをどう導入し、どこで価値を生み、その価値をどう測定するかを決めるうえで、財務部門の役割は大きくなっています。「AIをどこに展開するか」「どのデータへのアクセスを許可するか」「どのような管理策を設けるか」「影響をどう測定するか」といった、かつて主にIT部門が担っていた判断が、財務、統制、監査上の影響を伴うことから、財務部門にも及ぶようになっています。
Salesforce Agentforce Revenue Management担当 Chief Customer Officerのサム・チャン(Sam Chung)氏は、「AIに関する意思決定は、もはや予算申請という形で財務部門に届くわけではありません。リスク、統制、アカウンタビリティに関する問いとして届くのです。CFOは、AIを承認する立場から、その責任を負う立場へと変わりました」と述べています。
販売チャネルと収益モデルの多様化が財務部門の負担に
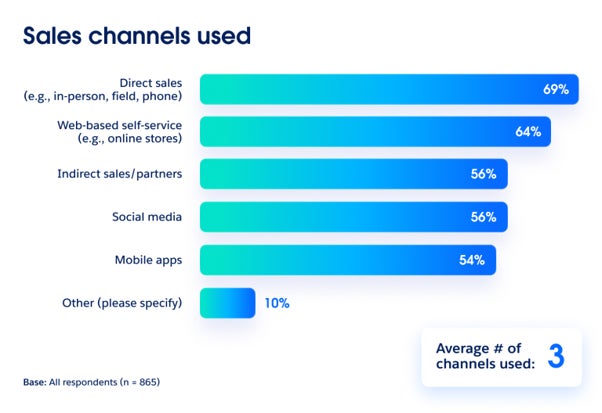
役割の拡大は、事業の追跡や予測が難しくなる環境の中で進んでいます。財務責任者の71%が、自社が1年前よりも多くの販売チャネルを通じて販売していると回答し、日本は5カ国中で最も高い78%でした。収益の最大の割合を占めるのは依然として直接販売ですが、Web上のセルフサービス、間接・パートナー販売、ソーシャルメディア、モバイルアプリも、いずれも意味のある形で貢献するようになっています。
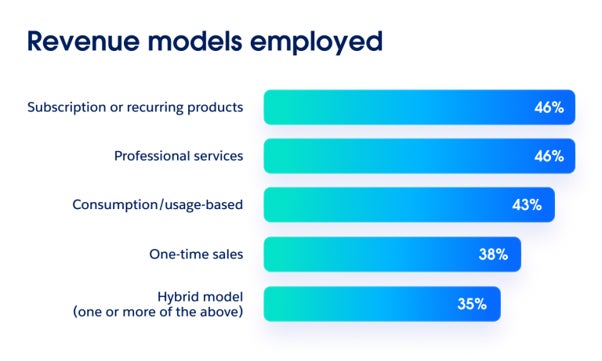
収益モデルも多様化しており、65%が複数の収益モデルにわたって取引を管理しています。サブスクリプションや継続課金型の製品、プロフェッショナルサービス、従量課金型、それらを組み合わせたハイブリッド型はいずれも一般的になり、収益がどのように生み出され、価格設定され、請求され、回収され、認識されるかという方法そのものが多様化しています。チャネルや販売方法が増えることは収益データが断片化する可能性が高まることを意味し、1つの取引が途中でパートナーや別の販売手法を経由する場合には、複数のシステムをまたいでデータを突合して初めて事業の全体像を把握できます。
従量課金型の拡大が生む「複雑性税」
財務責任者の87%が、今後、従量課金型の製品をさらに追加する計画があると回答しました。従量課金型の収益は顧客が実際に時間をかけてどれだけ利用したかに左右されるため、利用データを契約内容、価格設定ルール、請求記録、収益認識と突合する必要があります。しかもその作業は、もともと連携して機能するよう設計されていないシステムをまたいで行われることが少なくありません。新しい収益の流れは事業の成長をもたらす一方、突合すべき取引、監視すべき契約、予測に組み込むべき前提を増やす「複雑性税」を生み出しています。
残る手作業と自動化の余地
財務責任者の67%が、自社の財務チームでは今も業務フローの5つに1つ以上を手作業で処理しており、その多くはスプレッドシートに頼っていると回答しました。こうした作業は毎週膨大な時間を要するうえ、ミスなどのリスクも生みます。財務責任者は、チームの業務の最大40%を自動化できる余地があると見ています。その実現には適切な基盤が欠かせず、多くの場合は追加の支援も必要になります。
AI活用でROIを実感、日本の壁は「資金・リソース不足」
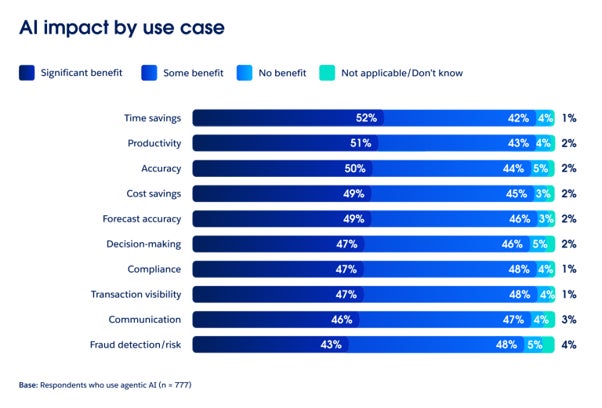
AIを利用している財務責任者の90%が、ポジティブなROIを報告しています。AIエージェントを利用している財務責任者に限ると、90%超が時間短縮、生産性、コスト削減、予測精度の面でメリットを挙げ、およそ半数がその効果を大きいと評価しました。メリットの多くは、従来人手による対応が必要とされてきた大量かつルールベースの業務で見られます。PwCは、エージェンティックAIが請求書の受領から処理完了までの時間を最大80%短縮していることなどを報告しています。また、価格変更やチャネルミックスの変化が予測にどう影響するかを素早くモデル化するなど、「次に何が起こるか」を問う場面でもAIは助けとなりますが、その後に続く意思決定の責任は引き続き財務部門が負います。
一方で障壁も残っています。AI利用拡大の主な障壁として、約半数(46%)がセキュリティを挙げ、ガバナンスへの懸念や既存システムとの統合が42%で続きました。社内の専門知識の不足を指摘する責任者も同じくらい多く、企業のAI戦略を主導する役割も求められている部門にとって、看過できないギャップとなっています。
日本では異なる傾向が見られました。AI利用拡大の最大の障壁は「資金・リソースの不足」(49%)で、グローバル平均(39%)を10ポイント上回り、調査対象国の中で最も高い割合となりました。次いで「社内専門知識の不足」(44%)、「既存システムとの統合」(41%)が続いています。「セキュリティへの懸念」は37%と、グローバル平均(46%)を下回り、5カ国の中で最も低い割合でした。欧米等ではセキュリティが最大の焦点となる一方、日本の財務責任者にとっては、投資予算や専門人材の確保、システム統合といった実務・資金面の課題が、AI拡大における主要なボトルネックとなっています。
調査概要
- 調査期間:2026年5月4日から15日
- 調査方法:ダブルブラインド方式(回答者はSalesforceが調査を委託したことを知らされておらず、Salesforceも適格基準以外の回答者の身元を把握していない)
- 対象国:フランス、ドイツ、日本、英国、米国
- 対象者:CFO、最高会計責任者、財務担当EVP、会計担当EVP、財務担当VP
- 回答数:865件(日本の回答者181人を含む)