結論:現金を残せる力を最優先で測るべき時代
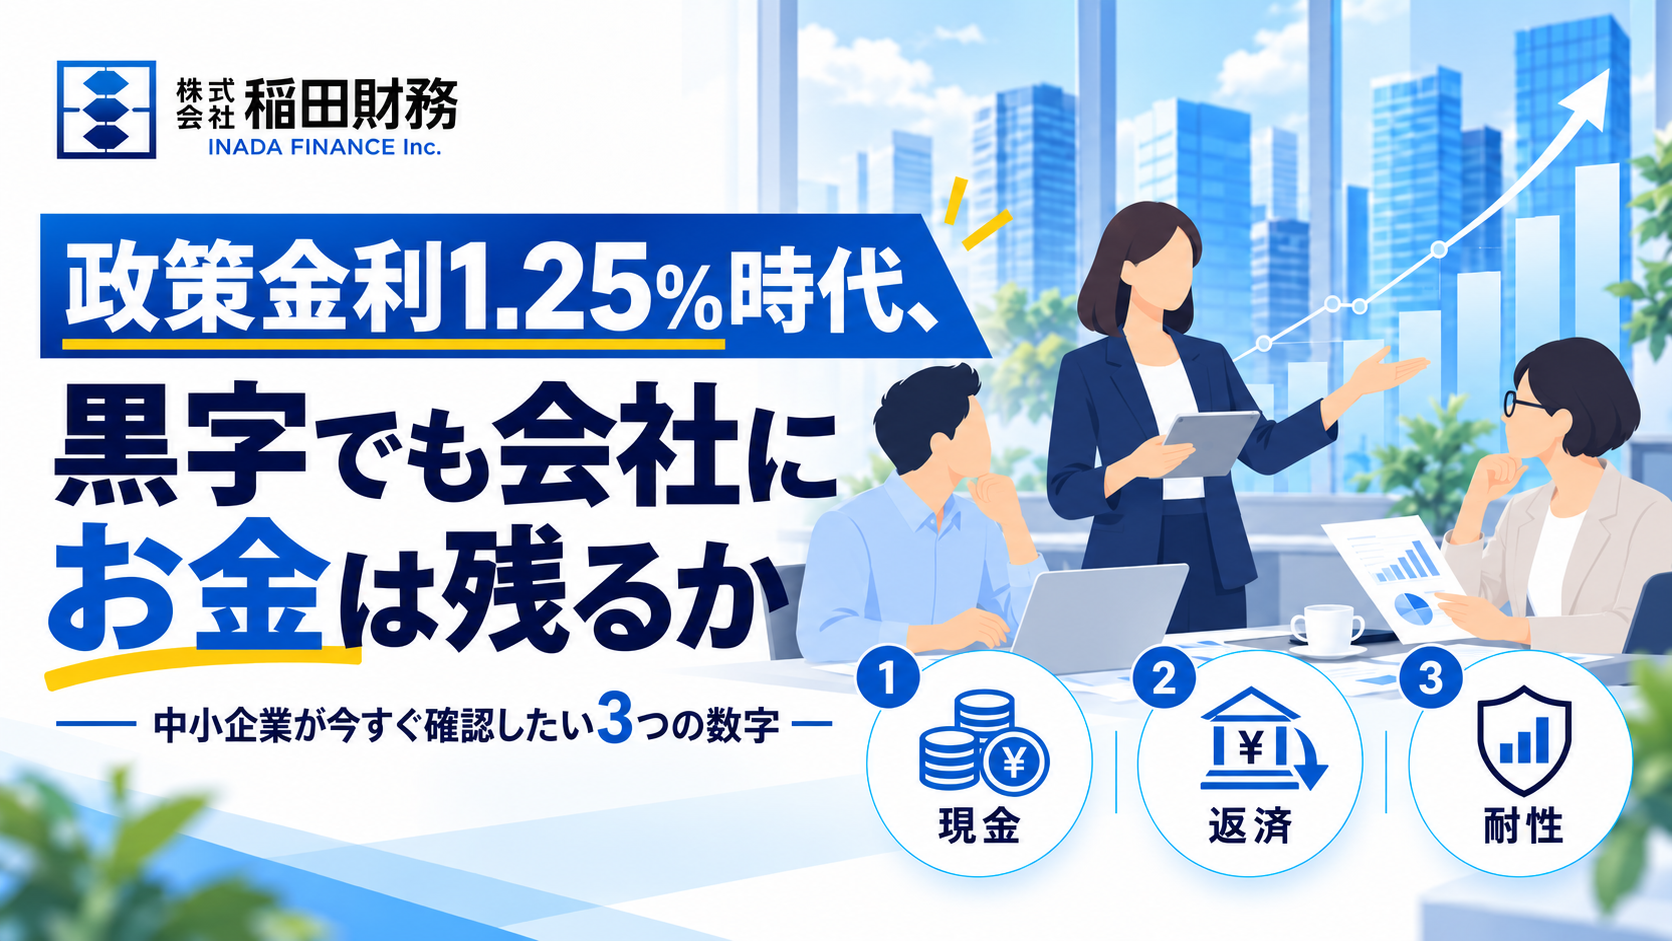
政策金利1.25%時代が続く中、黒字でも現金が残らないリスクが高まっています。転嫁できないコストが増え、利益だけでは手元資金を守れません。まずは「現金を残す力」を最優先に評価してください。これが企業の存続と成長の分岐点になります。
根拠:2つの局面と3つの数字が示す現実
現在の中小企業は、金利上昇とコスト高の同時圧力にさらされています。日銀は2026年9月に政策金利を1.25%へ引き上げ、返済負担はじわりと増え続ける見込みです。さらに原材料費・人件費・エネルギーの上昇を受け、価格転嫁率は直近の調査で54.2%にとどまりました。上がったコストの半分未満しか価格転嫁できていない現実は、現金の残高を脅かします。
こうした背景のもと、「現金を残す力」を測る3つの数字を社長が今すぐ点検できるように整理しました。決算書を読み込まずとも実務で使える指標です。
1. お金を残す力:利益は現金に転換されているか
利益が出ても現預金が増えていない場合、売掛金や在庫に資金が滞留している可能性があります。月商に対して現預金が何ヶ月分あるかを確認してください。月商1ヶ月分を切っている場合、転嫁できないコストを手元資金で賄っている状態と判断できます。
2. 借りる・返す力:金利上昇時の返済影響を把握
借入残高と年間返済額を把握し、変動金利の割合と金利上昇時の返済増加額を評価します。利上げ局面では、これを把握していないと大きなリスクになります。加えて、追加でいくら借りられそうか(借入余力)を平時に確認しておくべきです。
3. 変化に耐える力:ダブルショックに耐えられるか
売上が2割減少しても3ヶ月維持できるか、月商1〜2ヶ月分の急な支出に対応できるか、特定の取引先への依存度が高すぎないかを点検します。金利とコスト高の同時圧力は、こうした耐性の弱い企業に強く影響します。
数字で最初の一手を決める
3つの数字を同時に整える必要はありません。最も自信の薄い数字を1つ選び、感覚ではなく数字で答えてください。現状を数値で把握することで、自社の余裕度が大きく見えるようになります。金利とコストは個社でコントロールできません。自社の現在地を数字で掴むことが、この局面での第一歩です。
【会社概要】
株式会社稲田財務(東京都品川区/代表:稲田裕/事業:中小企業向け財務コンサルティング)。
本稿の「3つの数字」を含む5つの視点は、決算書不要・約3分・15問で試せる無料Web診断「3分財務チェック」で確認できます。
会社詳細:https://inadazaimu.jp/
お問い合わせ:info-ifl@inadazaimu.jp
【出典】
- 政策金利1.25%(2026年9月18日利上げ・約30年ぶり水準/利上げ継続方針):日本銀行 金融政策決定会合(2026年9月)
-
価格転嫁率54.2%(2026年3月時点)/コスト別:原材料費55.7%・労務費50.0%・エネルギー48.9%:中小企業庁「価格交渉促進月間(2026年3月)フォローアップ調査」2026年6月公表
出典:政策金利1.25%時代、「黒字でも会社にお金は残るか」—中小企業が今すぐ確認したい3つの数字/株式会社稲田財務/2026年10月15日