市場成長を支える背景
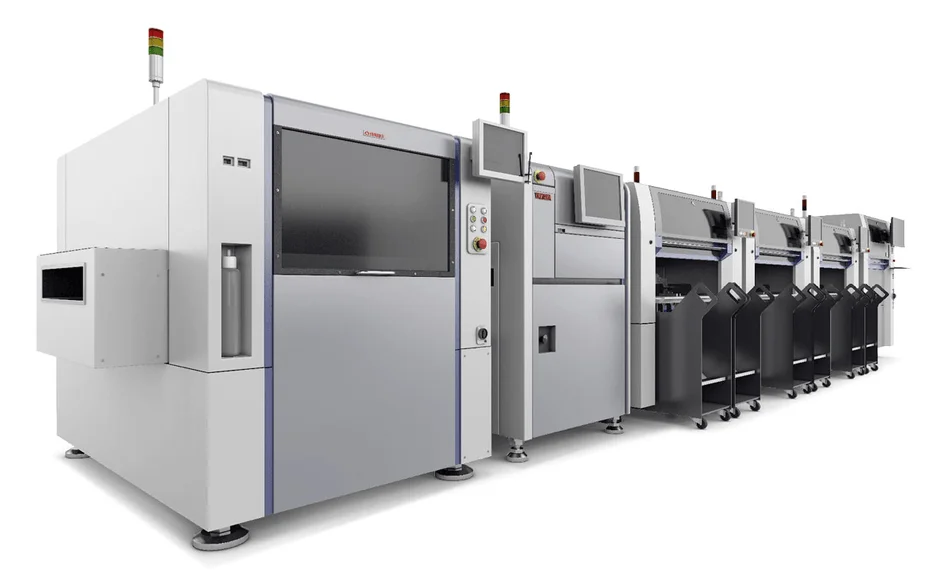
SMT実装機市場の成長は、主に以下の要因によって支えられています。
-
電子製造業の高度化: 中国の電子情報製造業は大規模な生産基盤を有し、2025年には一定規模以上の付加価値が前年比10.6%増加し、集積回路生産量も4,843億個(前年比10.9%増)となりました。この生産基盤がSMT実装機の需要を牽引しています。
-
EV関連需要の増加: EV、ADAS(先進運転支援システム)、インテリジェントコックピット、BMS(バッテリーマネジメントシステム)、パワーエレクトロニクスの普及により、車両1台当たりの電子部品数と実装の複雑性が上昇しています。
-
設備更新とデジタル製造への投資: 既存設備の更新や、デジタル製造への投資拡大が、高速・高精度なSMT実装機の導入を後押ししています。
競争軸の変化とスマートファクトリーの進展
市場では、高速型SMT実装機が中国市場で最大の製品セグメントであり、2025年には市場価値の約65%を占めました。これは抵抗器、コンデンサ、小型ICなどの標準化された部品を大量処理する需要が背景にあります。しかし、競争力は理論上のCPH(Chips Per Hour)だけでなく、実稼働時のスループット、実装安定性、フィーダー効率、ライン全体の稼働率を含む総合性能で評価される傾向にあります。
一方、中速型は部品対応範囲と柔軟性に優れ、多品種・少量生産が求められる自動車、産業機器、医療機器分野で引き続き重要な役割を担っています。
SMT実装機は、単体設備から生産ラインのデジタル基盤へとその役割を広げています。SPI(はんだペースト検査機)、AOI(自動光学検査機)、リフロー炉、MES(製造実行システム)、トレーサビリティシステムとの接続を通じて、工程データの管理やクローズドループ制御を実現する動きが強まっています。これにより、装置メーカーには機械性能だけでなく、ライン統合、ソフトウェア、予防保全、データ管理、ライフサイクルサービスまで含めた総合的な提案力が競争要因となります。

中国市場の動向と競争環境
中国はSMT実装機の最大の需要地域であり、2025年には世界売上高の約40.64%、世界台数需要の約43.33%を占めました。2025年の中国市場における販売台数は19,630台、売上高は15.6675億米ドルに達しています。国内メーカーはモーション制御、画像認識、フィーダー、ソフトウェアなどの技術力を向上させ、標準用途からコンシューマー、車載などの高付加価値分野へと展開を進めています。国産化と現地サービスの強化は、今後の市場競争を左右する構造的要因となるでしょう。
用途別に見ると、2025年の中国市場ではコンシューマーエレクトロニクスが5.6055億米ドルで最大の用途市場となりました。2026年から2032年の価値成長率では、通信がCAGR7.32%で最も高く、次いで医療機器が6.94%、コンシューマーエレクトロニクスが6.71%と予測されています。スマートフォンやPCなどの大量生産が市場基盤を形成する一方で、通信インフラ、車載電子、医療、産業機器分野では、高密度PCB、信頼性、トレーサビリティへの要求が新たな市場機会を生み出しています。
中国市場の競争環境は大手メーカーへの集中度が高く、2025年の上位5社で売上高の75.47%を占めています。Fuji Corporationが34.58%で首位を占め、ASM Pacific Technologyが17.36%、Panasonicが10.50%と続いています。高級市場においては、高速実装、高精度モーション制御、画像認識、信頼性の面で海外メーカーが優位性を持っていますが、中国メーカーは価格競争力、納期、カスタマイズ、現地サービスで存在感を高めています。今後は、高速・高精度技術に加え、スマートファクトリー統合、コア部品の国産化、ライフサイクルサービスを含む総合的な競争力が市場シェアを左右すると見られます。
本記事は、QY Researchが発行したレポート「SMT実装機―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」を紹介しています。
レポートの詳細内容や無料サンプルのお申込みは、以下のリンクからご確認ください。
QY Researchについて
QY Research株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。